Mühendislik Ekonomisi · Mühendislik Ekonomisi
#02 Faiz ve nakit akış diyagramı
Faiz ve nakit akış diyagramı
Soru
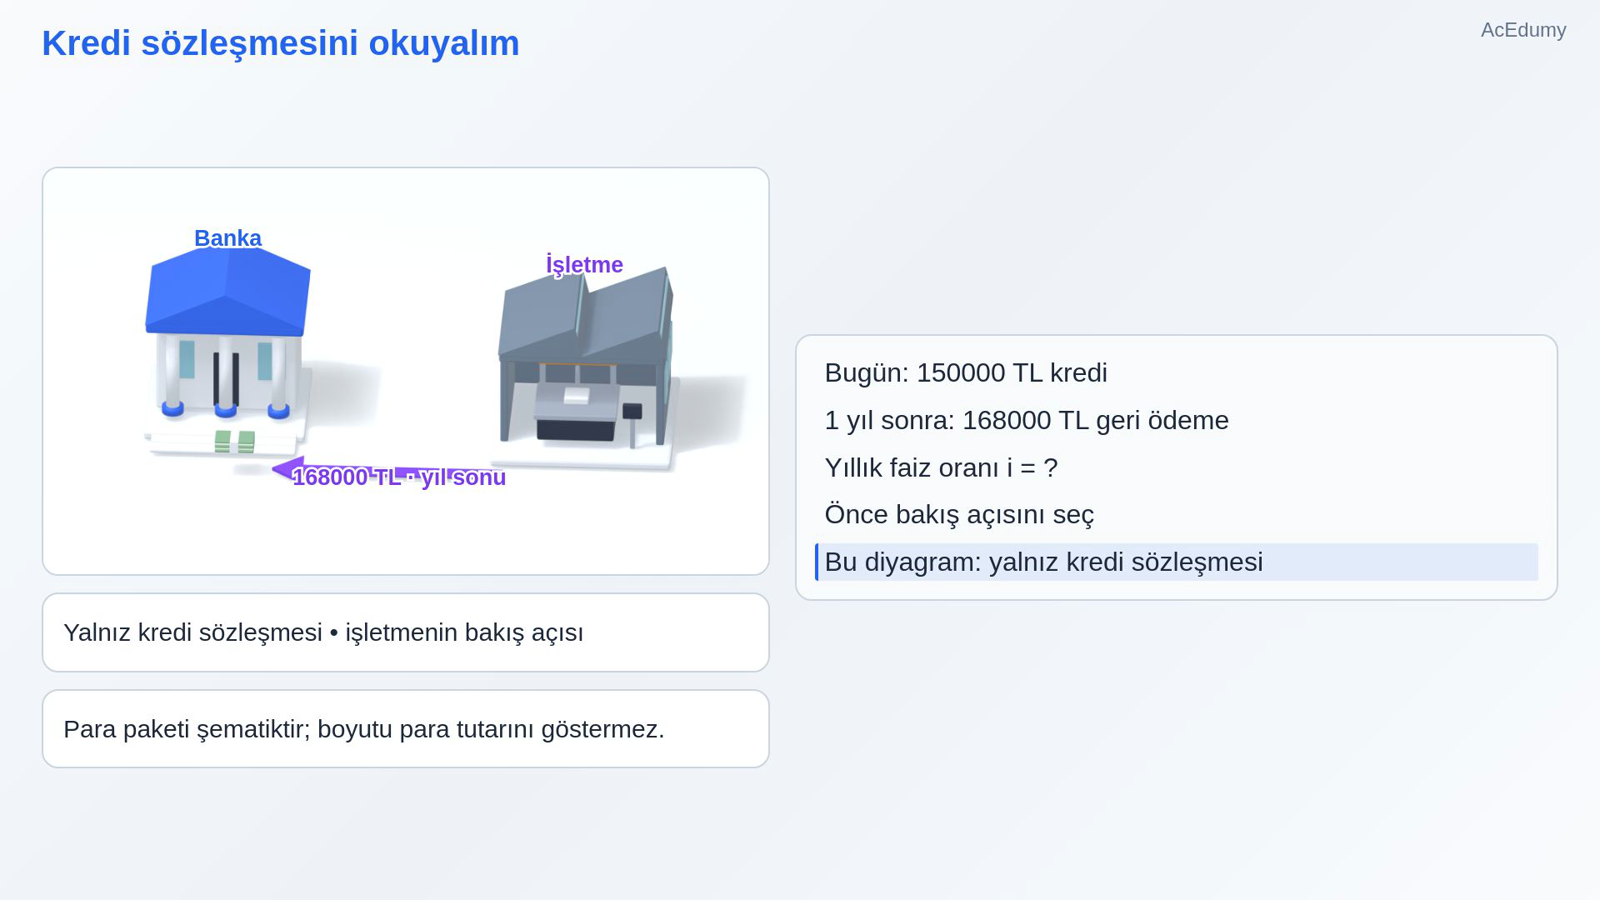
Fabrikada bir ölçüm sistemi kurulacak. İşletme bunun için bankadan bugün yüz elli bin lira alıyor. Sözleşmede, tam bir yıl sonra yüz altmış sekiz bin lira geri ödeyeceği yazıyor. Aradaki farkın faiz olduğunu sezebilirsin. Ama şu soruyu da soralım: Bu sözleşmenin yıllık faiz oranı nedir? Önce miktarı, sonra oranı bulacağız. Bir de aynı işlemi bankanın gözünden izleyeceğiz. Bankadan çıkan para, fabrikaya girdiği için iki tarafta okların yönü değişecek. Sayılar aynı kalırken işaretler neden değişiyor? Çünkü nakit akışı, seçtiğimiz kişinin cebine göre okunur. Bu sahnede krediyle alınan makinenin bedelini değil, yalnız kredi sözleşmesini izliyoruz.
Yazılı çözüm ve anlatım dökümü(çözümün tamamını gösterir)
Aşağıda defterde yazılan bütün satırlar ve bunlara eşlik eden sesli anlatımın tam metni bulunur.
1. Önceki dersten bu derse
Kaynak dersin bu bölümündeki son görünüm. Önceki ders: aynı yıl sonundaki giderleri karşılaştırmaFaiz hesabı • nakit akış diyagramıSesli anlatım metni
Geçen derste aynı yıl sonunda ödediğimiz giderleri karşılaştırıp ekonomik bir seçim yaptık. Bugün paranın hangi yönde, hangi anda hareket ettiğini görünür hâle getireceğiz. Faiz hesabını kuracağız; sonra bir fabrikanın nakit akışını, herkesin okuyabileceği bir zaman çizelgesine dönüştüreceğiz.
2. Kredi sözleşmesini okuyalım
Kaynak dersin bu bölümündeki son görünüm. Bugün: 150000 TL kredi1 yıl sonra: 168000 TL geri ödemeYıllık faiz oranı i = ?Önce bakış açısını seçBu diyagram: yalnız kredi sözleşmesiSesli anlatım metni
Fabrikada bir ölçüm sistemi kurulacak. İşletme bunun için bankadan bugün yüz elli bin lira alıyor. Sözleşmede, tam bir yıl sonra yüz altmış sekiz bin lira geri ödeyeceği yazıyor. Aradaki farkın faiz olduğunu sezebilirsin. Ama şu soruyu da soralım: Bu sözleşmenin yıllık faiz oranı nedir? Önce miktarı, sonra oranı bulacağız. Bir de aynı işlemi bankanın gözünden izleyeceğiz. Bankadan çıkan para, fabrikaya girdiği için iki tarafta okların yönü değişecek. Sayılar aynı kalırken işaretler neden değişiyor? Çünkü nakit akışı, seçtiğimiz kişinin cebine göre okunur. Bu sahnede krediyle alınan makinenin bedelini değil, yalnız kredi sözleşmesini izliyoruz.
3. Faiz ve getiri
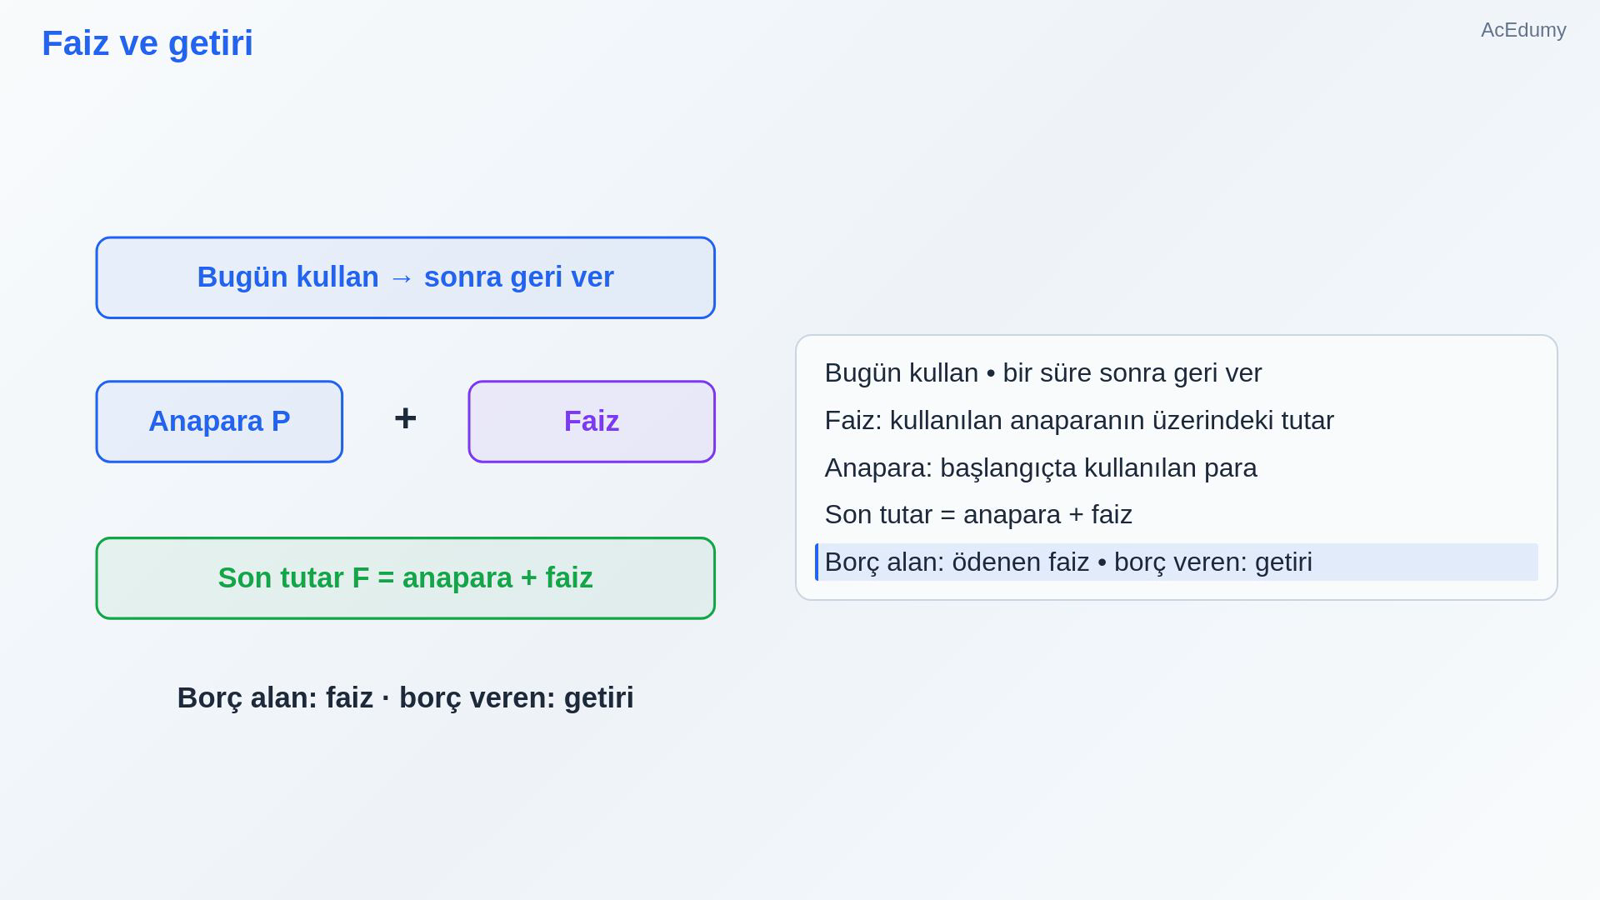
Kaynak dersin bu bölümündeki son görünüm. Bugün kullan • bir süre sonra geri verFaiz: kullanılan anaparanın üzerindeki tutarAnapara: başlangıçta kullanılan paraSon tutar = anapara + faizBorç alan: ödenen faiz • borç veren: getiriSesli anlatım metni
Paranın zaman değerini anlamak için bir alet kiraladığını düşün. Aleti bugün alıp bir yıl kullanabiliyorsun; sahibi ise o süre boyunca aletini kullanamıyor. Parayı borç aldığında da bir süreliğine başkasının parasını kullanırsın. Faiz, bu kullanımın parasal karşılığıdır. Benzetmenin sınırı şu: Paranın risk ve satın alma gücü gibi başka özellikleri de vardır; bunları ileride konuşacağız. Şimdilik bir dönemlik iki tutarı ayırıyoruz. İlk tutar anapara, yani başlangıçta kullanılan paradır. Son tutar, geri verilen anapara ile faizin toplamıdır. Borç alan için ödenen faiz, borç veren için elde edilen getiridir. Aynı sözleşmeyi farklı taraftan anlatıyoruz; hesap değişmiyor.
4. P, F, A, i, n ve t
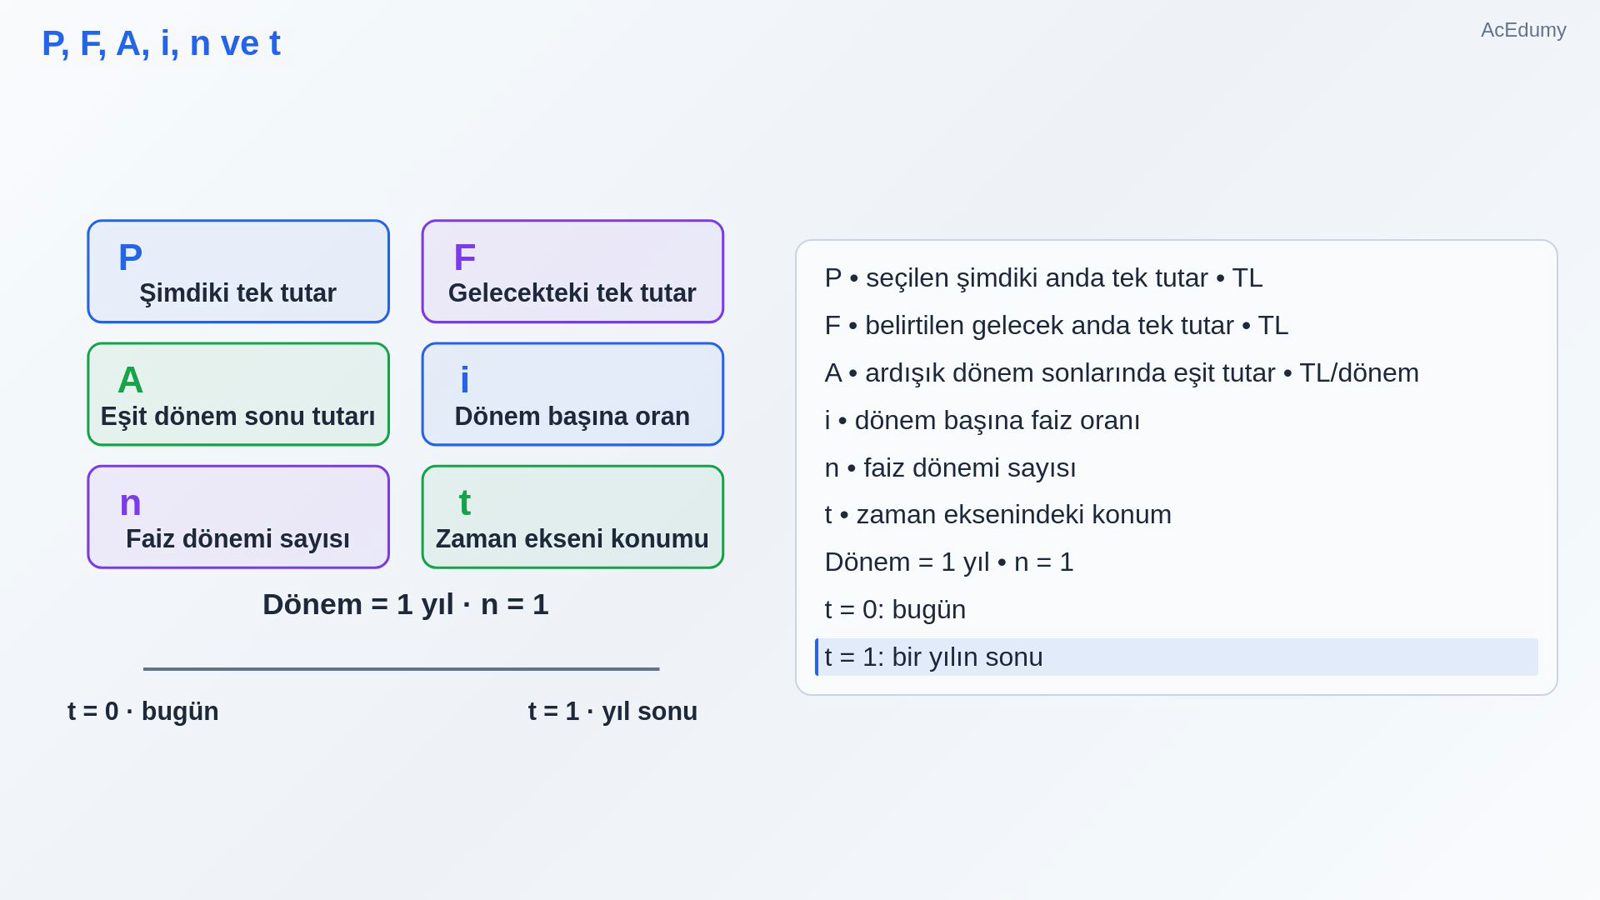
Kaynak dersin bu bölümündeki son görünüm. P • seçilen şimdiki anda tek tutar • TLF • belirtilen gelecek anda tek tutar • TLA • ardışık dönem sonlarında eşit tutar • TL/dönemi • dönem başına faiz oranın • faiz dönemi sayısıt • zaman eksenindeki konumDönem = 1 yıl • n = 1t = 0: bugünt = 1: bir yılın sonuSesli anlatım metni
Şimdi harfleri rahatça okuyalım. Pe, seçtiğimiz şimdiki andaki tek para tutarıdır. Fe, belirttiğimiz gelecek andaki tek tutardır. A, ardışık dönemlerin sonunda tekrar eden eşit tutarı gösterir. Bir yıl küçük, sonraki yıl büyük ödeme varsa hepsine tek bir A diyemeyiz. Küçük i, dönem başına faiz oranıdır. En, kaç faiz dönemi olduğunu söyler; te ise zaman çizgisindeki konumdur. Bunlar birbirinin yerine geçmez. Bir yıllık kredi örneğimizde dönem bir yıldır ve dönem sayısı birdir. Çizginin sıfır noktası bugün, bir noktası bir yılın sonudur. Para tutarlarının birimi lira; eşit seri için lira bölü yıl, faiz için yıl başına yüzde kullanacağız. Önce dönemi seç, sonra sayıları o dönemle birlikte yaz. Harfler, uzun bir cümleyi kısa ve okunur hâle getiren etiketlerdir.
5. Faiz tutarı
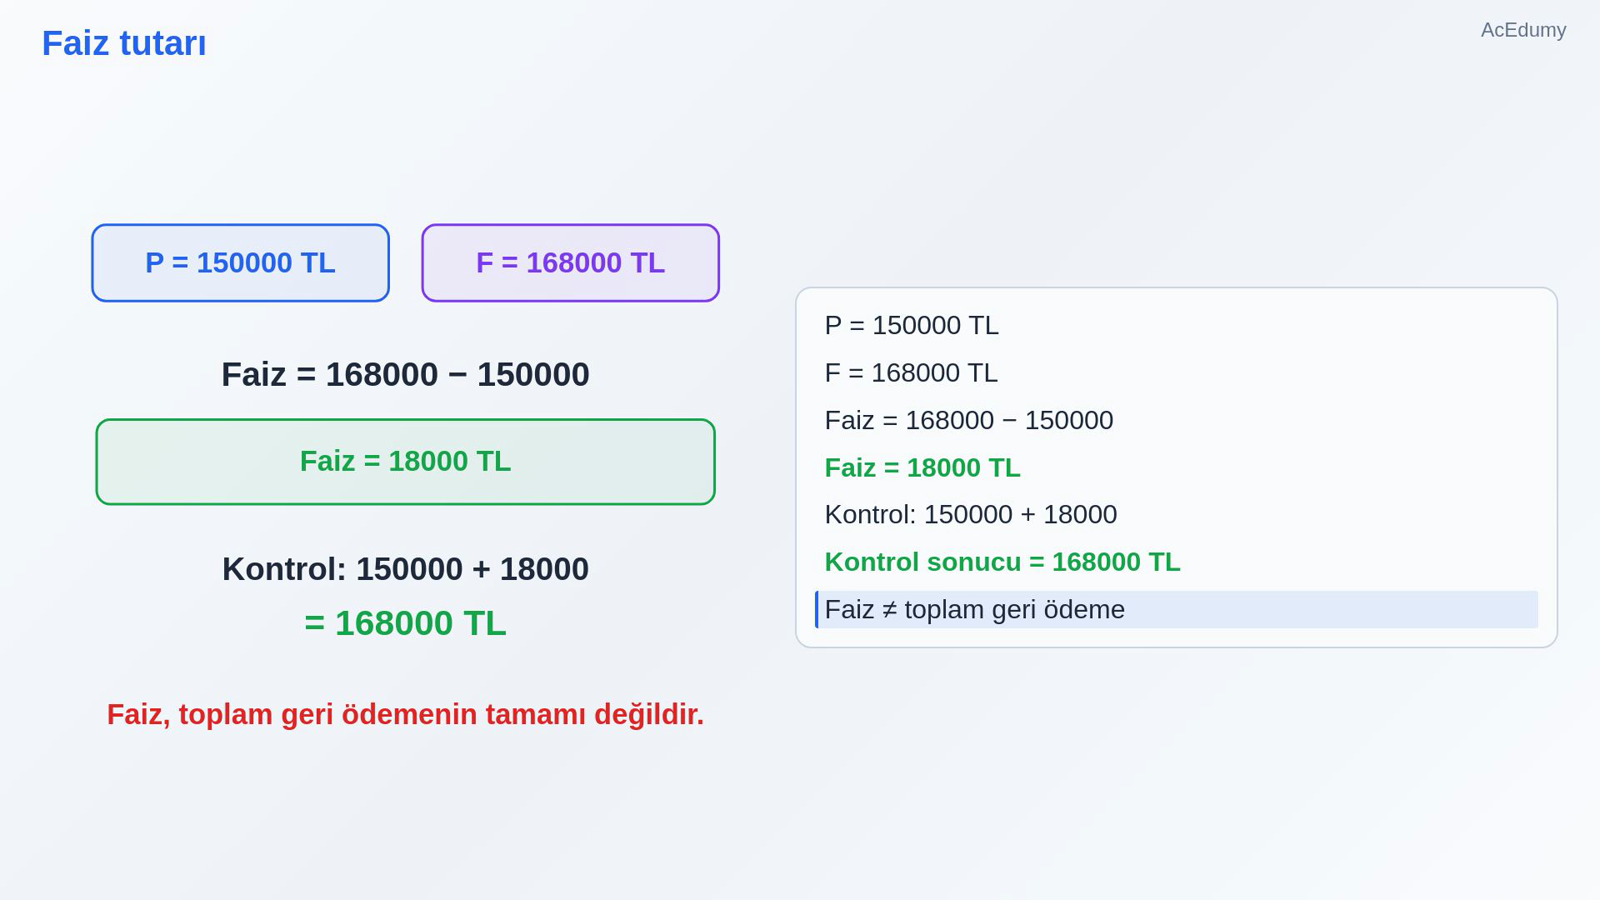
Kaynak dersin bu bölümündeki son görünüm. P = 150000 TLF = 168000 TLFaiz = 168000 − 150000Faiz = 18000 TLKontrol: 150000 + 18000Kontrol sonucu = 168000 TLFaiz ≠ toplam geri ödemeSesli anlatım metni
Kredinin faiz tutarını hesaplayalım. Başlangıçta kullanılan anapara yüz elli bin lira. Bir yılın sonundaki toplam geri ödeme yüz altmış sekiz bin lira. Faizi bulmak için toplam geri ödemeden anaparayı çıkarıyoruz. Ekrandaki çıkarma işlemi, yüz altmış sekiz bin eksi yüz elli bin. Sonuç on sekiz bin liradır. Bu tutar, anaparanın dışında ödenen paradır. Kontrolü tersinden yapalım: Başlangıçtaki paraya faiz tutarını ekleyince sözleşmedeki geri ödemeye dönmeliyiz. Yüz elli bine on sekiz bin ekliyoruz; yeniden yüz altmış sekiz bine ulaşıyoruz. Son tutarın tamamı faiz olsaydı, ödünç alınan parayı iki kere saymış olurduk. Faiz, iki tutarın farkıdır; geri ödemenin tamamı değildir.
6. Dönemlik faiz oranı
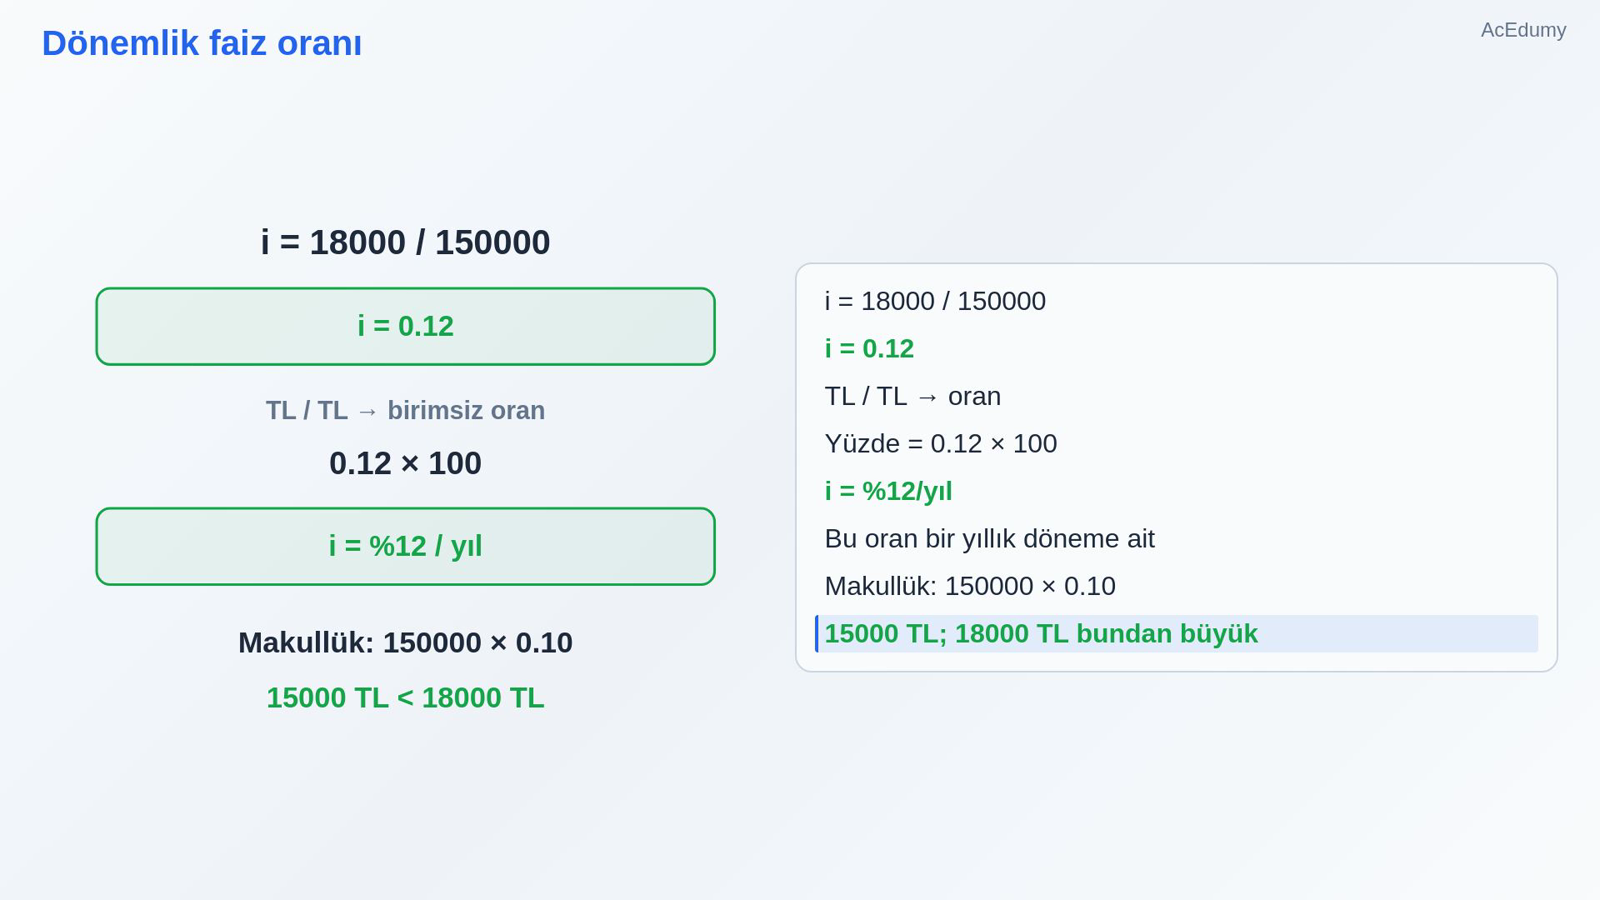
Kaynak dersin bu bölümündeki son görünüm. TL / TL → oranYüzde = 0.12 × 100Bu oran bir yıllık döneme aitMakullük: 150000 × 0.1015000 TL; 18000 TL bundan büyükSesli anlatım metni
Miktarı bulduk. Oran için bu faizi başlangıçtaki anaparayla karşılaştıracağız. Bölme işlemi on sekiz bin bölü yüz elli bin. Bölüm sıfır nokta on iki olur. Bu bir lira tutarı değil; iki para tutarının oranı olduğu için birimler birbirini götürür. Yüzdeye çevirmek için bu oranı yüzle çarpıyoruz. Yıllık faiz oranı yüzde on ikidir. Yıllık diyoruz, çünkü para tam bir yıl kullanıldı. Aynı iki tutar başka bir süreye ait olsaydı, dönem adını da değiştirmek gerekirdi. Sonucun büyüklüğünü zihinden denetleyebilirsin: Anaparanın yüzde onu on beş bin lira eder. Hesapladığımız faiz bundan biraz büyük. Dolayısıyla bulduğumuz oran da yüzde ondan biraz büyük olmalı. Ekrandaki oran bu beklentiye uyuyor.
7. Bakış açısı işareti değiştirir
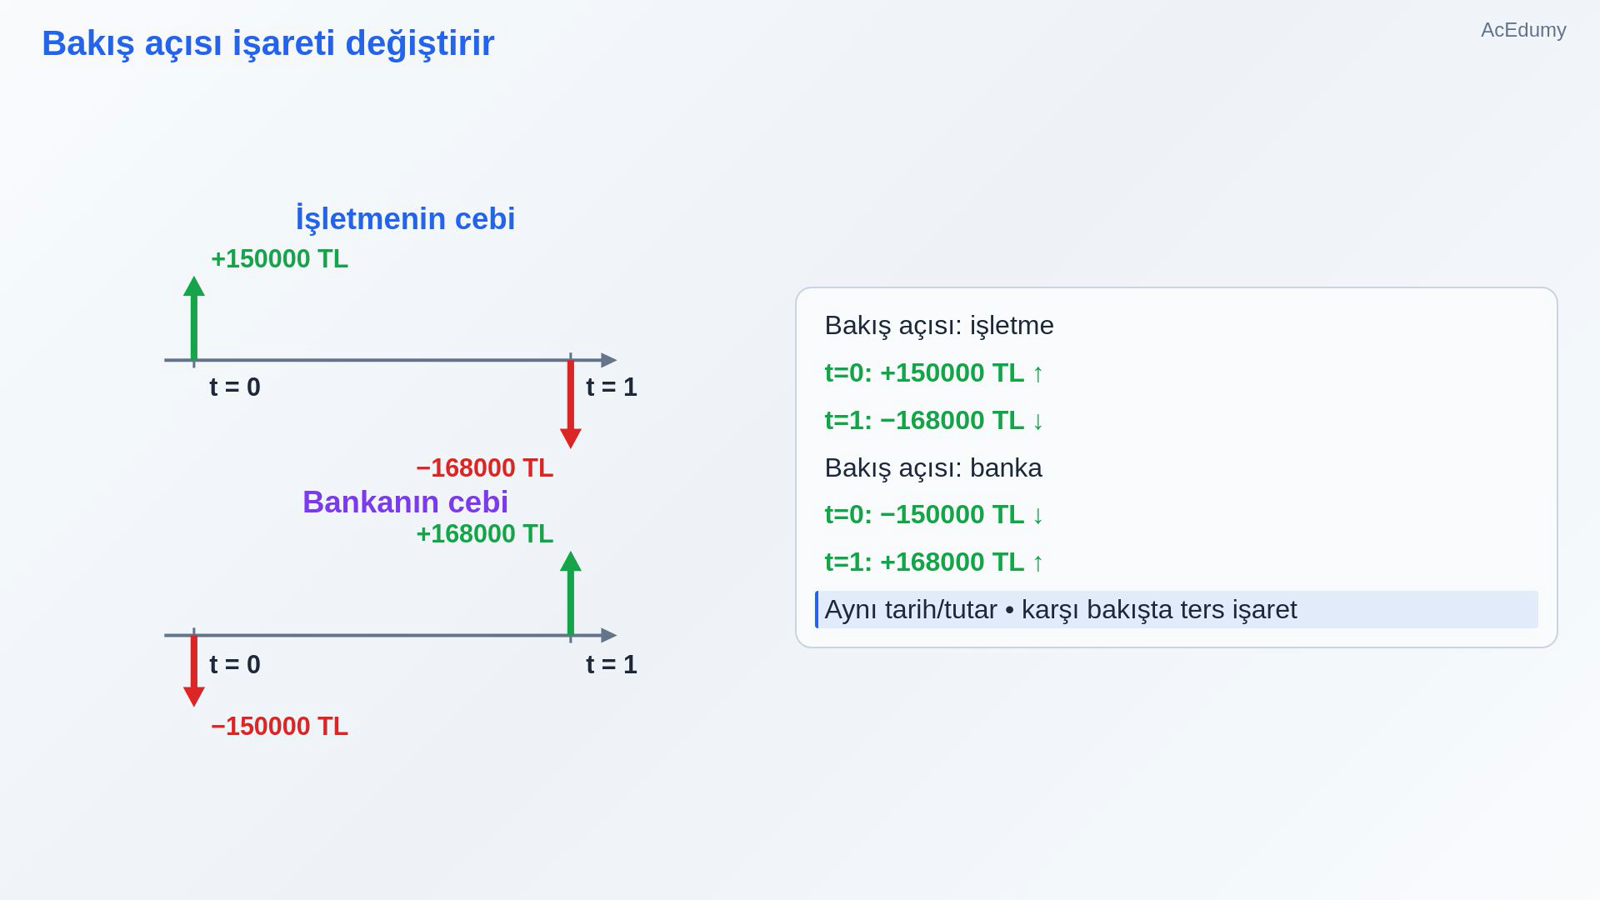
Kaynak dersin bu bölümündeki son görünüm. Bakış açısı: işletmet=0: +150000 TL ↑t=1: −168000 TL ↓Bakış açısı: bankat=0: −150000 TL ↓t=1: +168000 TL ↑Aynı tarih/tutar • karşı bakışta ters işaretSesli anlatım metni
Şimdi krediyi zaman çizelgesine yerleştirelim. Bakış açımız işletme. Bugün bankadan gelen para için yukarı ok çiziyoruz: artı yüz elli bin lira. Birinci yılın sonunda bankaya giden geri ödeme için aşağı ok çiziyoruz: eksi yüz altmış sekiz bin lira. Zamanın sıfır ve bir noktaları arasında tek bir yıllık dönem var. Şimdi yalnız bakış açısını bankaya çevir. Banka bugün para verdiği için ilk ok eksi yüz elli bin lira olur. Banka yıl sonunda tahsilat yaptığı için son ok artı yüz altmış sekiz bin lira olur. Tutarları ve tarihleri değiştirmedik; bütün işaretleri ters çevirdik. Bankanın tahsil ettiği fazlalık, işletmenin ödediği faizle aynı tutardır. Bir paranın artı olması, o işlemin iyi olduğu anlamına gelmez; seçtiğimiz tarafa para girdiğini anlatır.
8. Ölçüm modülünün nakit akışı · 4
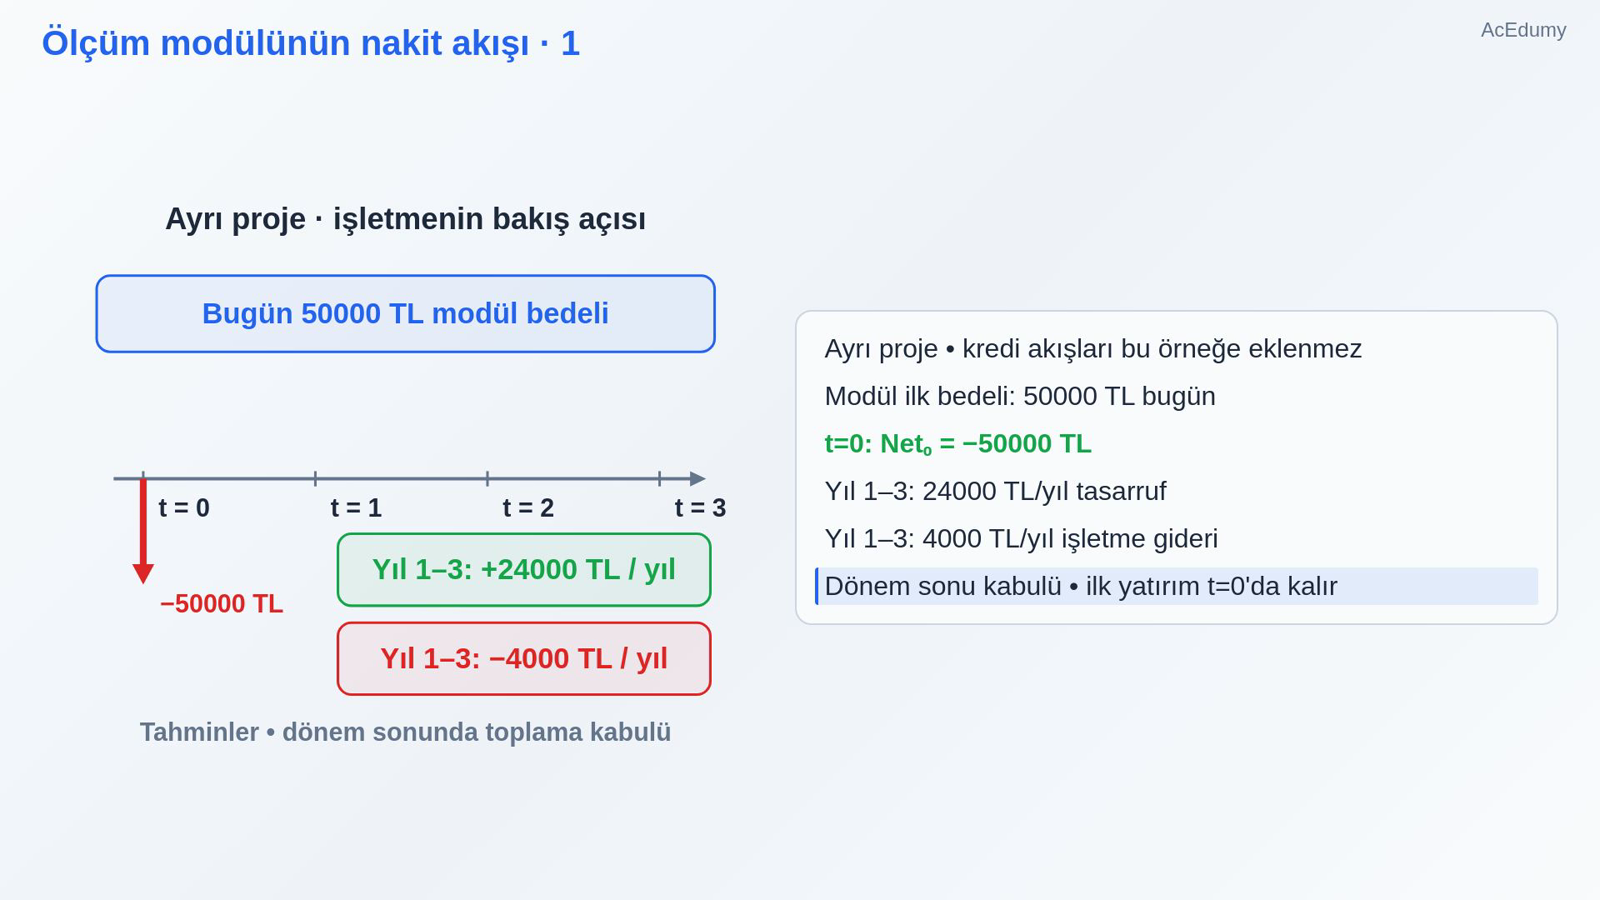
Kaynak dersin bu bölümündeki son görünüm. Artık ayrı bir proje çizelim.Bu örneğe az önceki kredi akışlarını eklemiyoruz.Fabrika bir ölçüm modülüne bugün elli bin lira ödüyor.Başlangıç oku aşağı yönlüdür ve tutar eksi elli bin liradır.Modül, üç yıl boyunca her yıl yirmi dört bin liralık işçilik ve enerji tasarrufu sağlayacak; aynı yıllarda dört bin lira işletme gideri gerektirecek.Bu tutarlar tahmindir.Dönem içindeki tasarruf ve giderleri dönem sonunda toplayacağımızı açıkça kabul ediyoruz.Sesli anlatım metni
Artık ayrı bir proje çizelim. Bu örneğe az önceki kredi akışlarını eklemiyoruz. Fabrika bir ölçüm modülüne bugün elli bin lira ödüyor. Başlangıç oku aşağı yönlüdür ve tutar eksi elli bin liradır. Modül, üç yıl boyunca her yıl yirmi dört bin liralık işçilik ve enerji tasarrufu sağlayacak; aynı yıllarda dört bin lira işletme gideri gerektirecek. Bu tutarlar tahmindir. Dönem içindeki tasarruf ve giderleri dönem sonunda toplayacağımızı açıkça kabul ediyoruz.
9. Ölçüm modülünün nakit akışı · 4
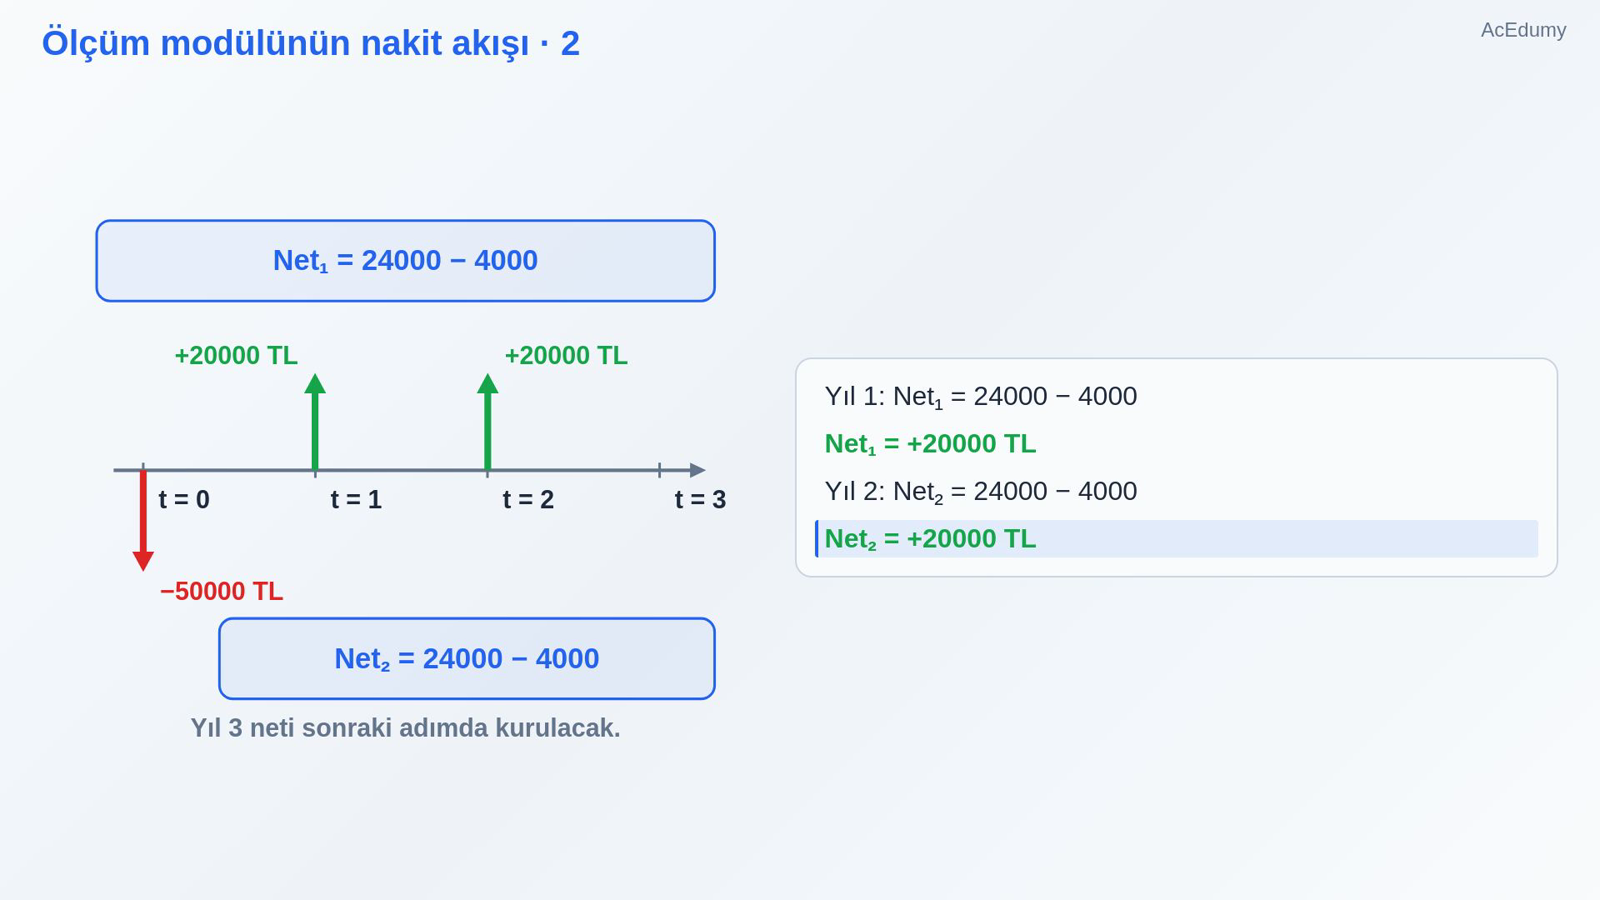
Kaynak dersin bu bölümündeki son görünüm. İlk yılı kur: Girişten gideri çıkar, yirmi dört bin eksi dört bin.Birinci yılın net nakit akışı artı yirmi bin liradır.İkinci yılda aynı işlem geçerli; ikinci yılın neti de artı yirmi bin lira olur.Sesli anlatım metni
İlk yılı kur: Girişten gideri çıkar, yirmi dört bin eksi dört bin. Birinci yılın net nakit akışı artı yirmi bin liradır. İkinci yılda aynı işlem geçerli; ikinci yılın neti de artı yirmi bin lira olur.
10. Ölçüm modülünün nakit akışı · 4
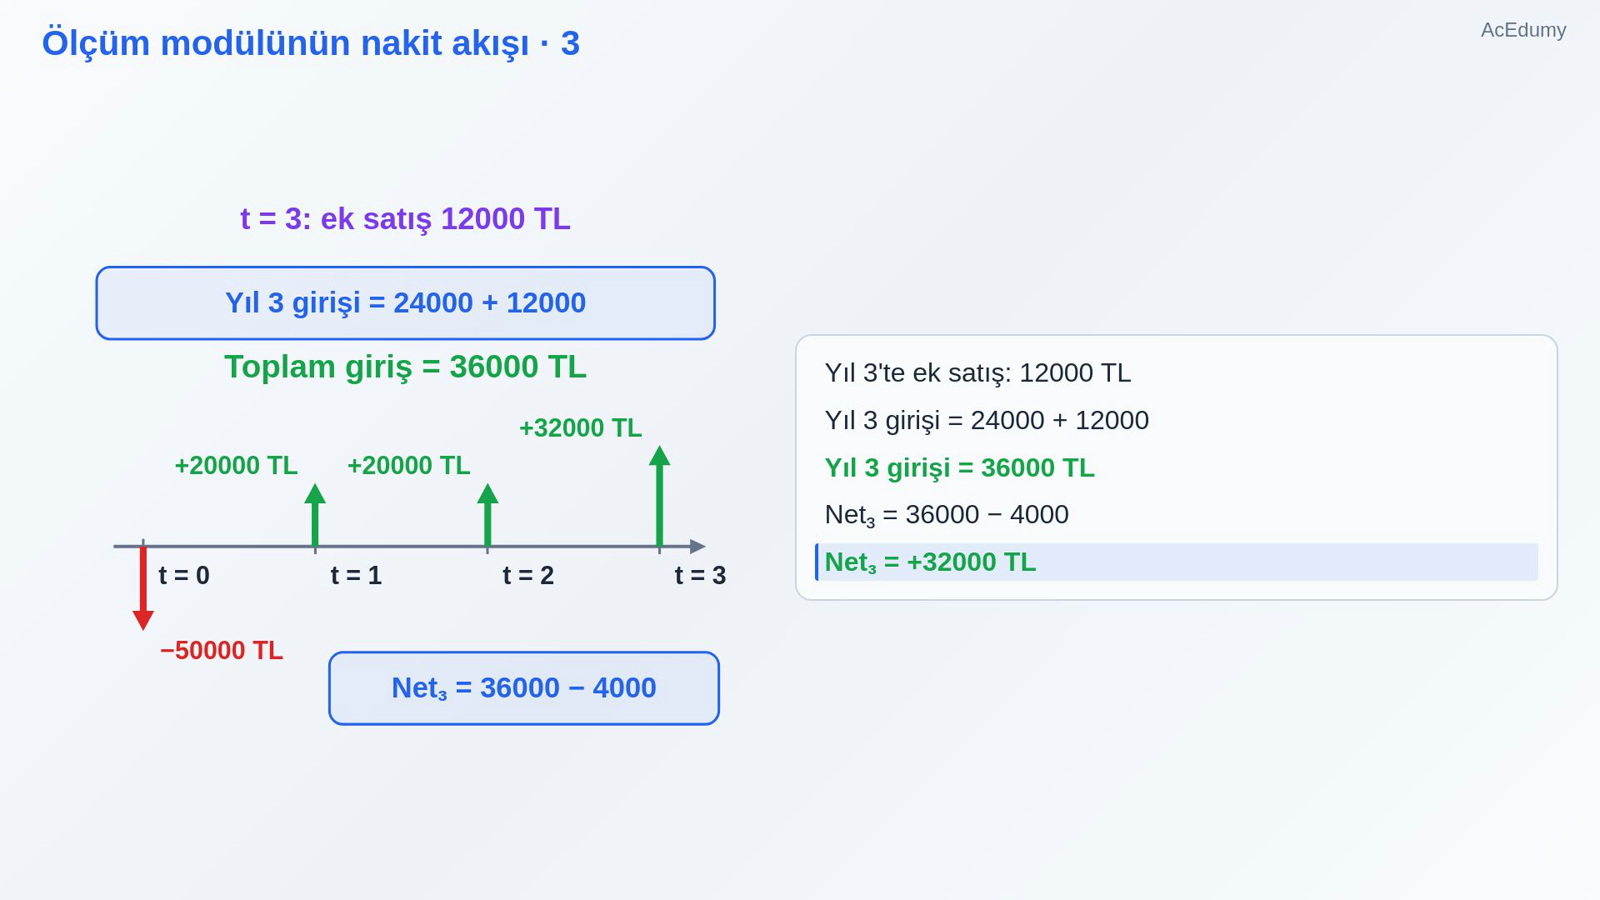
Kaynak dersin bu bölümündeki son görünüm. Üçüncü yılda modül satılacak ve ayrıca on iki bin lira gelecek.Önce tasarruf ile satış gelirini topla, yirmi dört bin artı on iki bin.Üçüncü yılın toplam girişi otuz altı bin lira eder.Bundan dört bin lira işletme giderini çıkarıyoruz.Son yılın net nakit akışı artı otuz iki bin liradır.Sesli anlatım metni
Üçüncü yılda modül satılacak ve ayrıca on iki bin lira gelecek. Önce tasarruf ile satış gelirini topla, yirmi dört bin artı on iki bin. Üçüncü yılın toplam girişi otuz altı bin lira eder. Bundan dört bin lira işletme giderini çıkarıyoruz. Son yılın net nakit akışı artı otuz iki bin liradır.
11. Ölçüm modülünün nakit akışı · 4
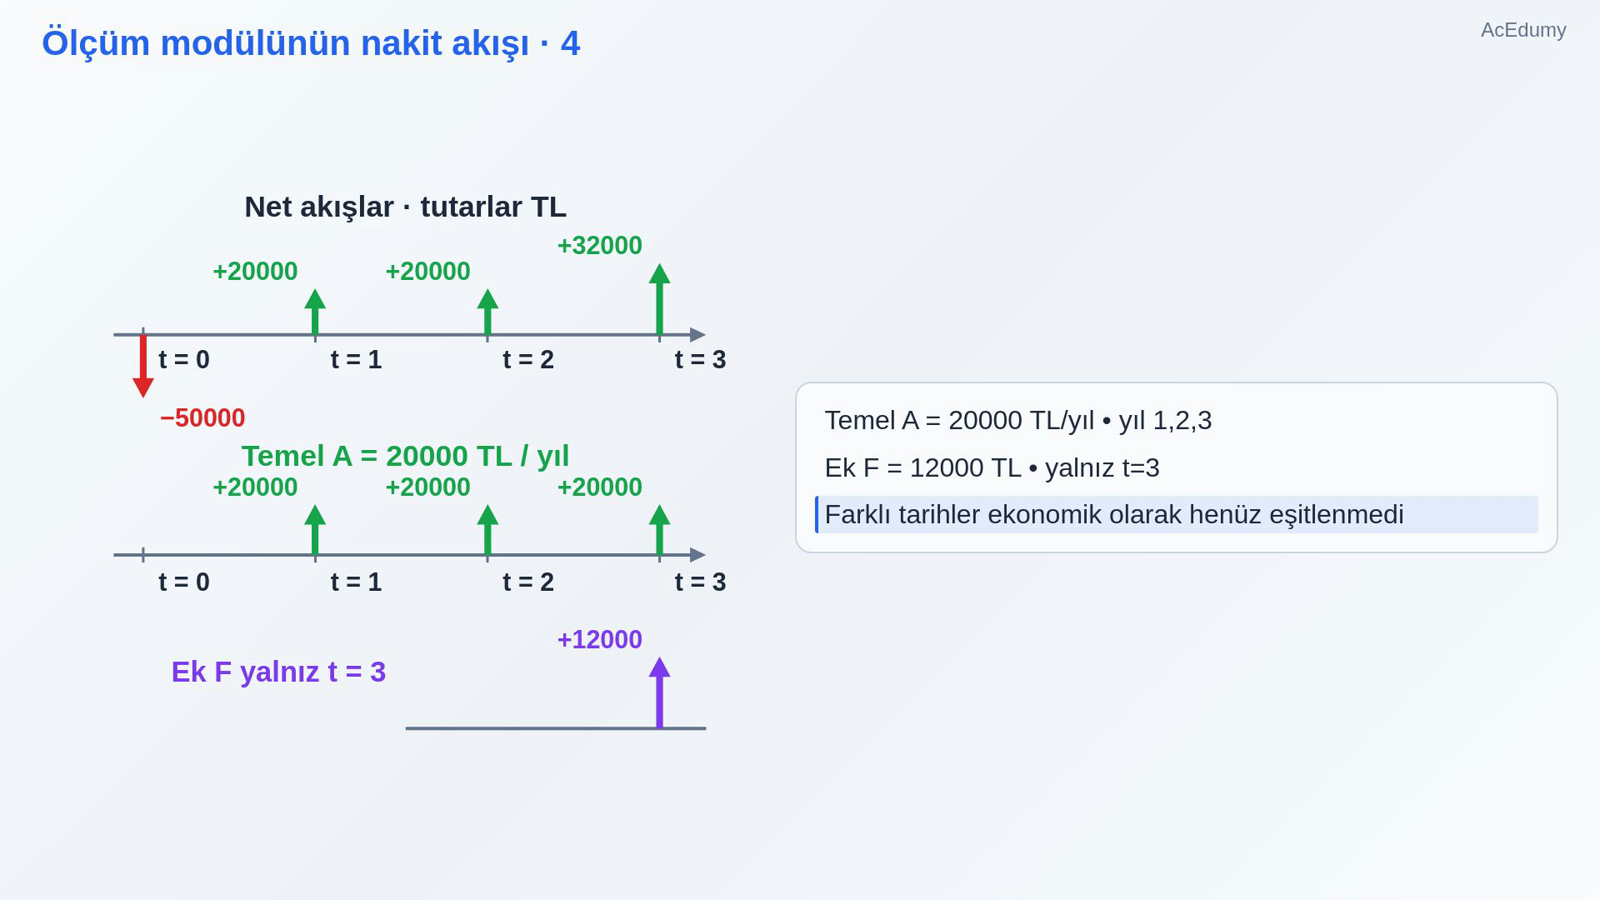
Kaynak dersin bu bölümündeki son görünüm. Temel A = 20000 TL/yıl • yıl 1,2,3Ek F = 12000 TL • yalnız t=3Farklı tarihler ekonomik olarak henüz eşitlenmediSesli anlatım metni
Eşit olan bölüm, üç yılın her birindeki yirmi bin liralık temel net akıştır. Bu temel seriyi A ile gösterebiliriz. Son yıldaki satış bedeli ise ayrı bir gelecek tutardır. Şimdi çizelgeyi oku: Bugün yatırım çıkışı; sonra iki eşit giriş; son yılda temel girişe eklenen satış. Henüz farklı yıllardaki paraları ekonomik olarak eşitlemedik. Bu çizelge, sonraki hesapların doğru başlangıcıdır.
12. Yalnız faiz oranı değişirse · 3
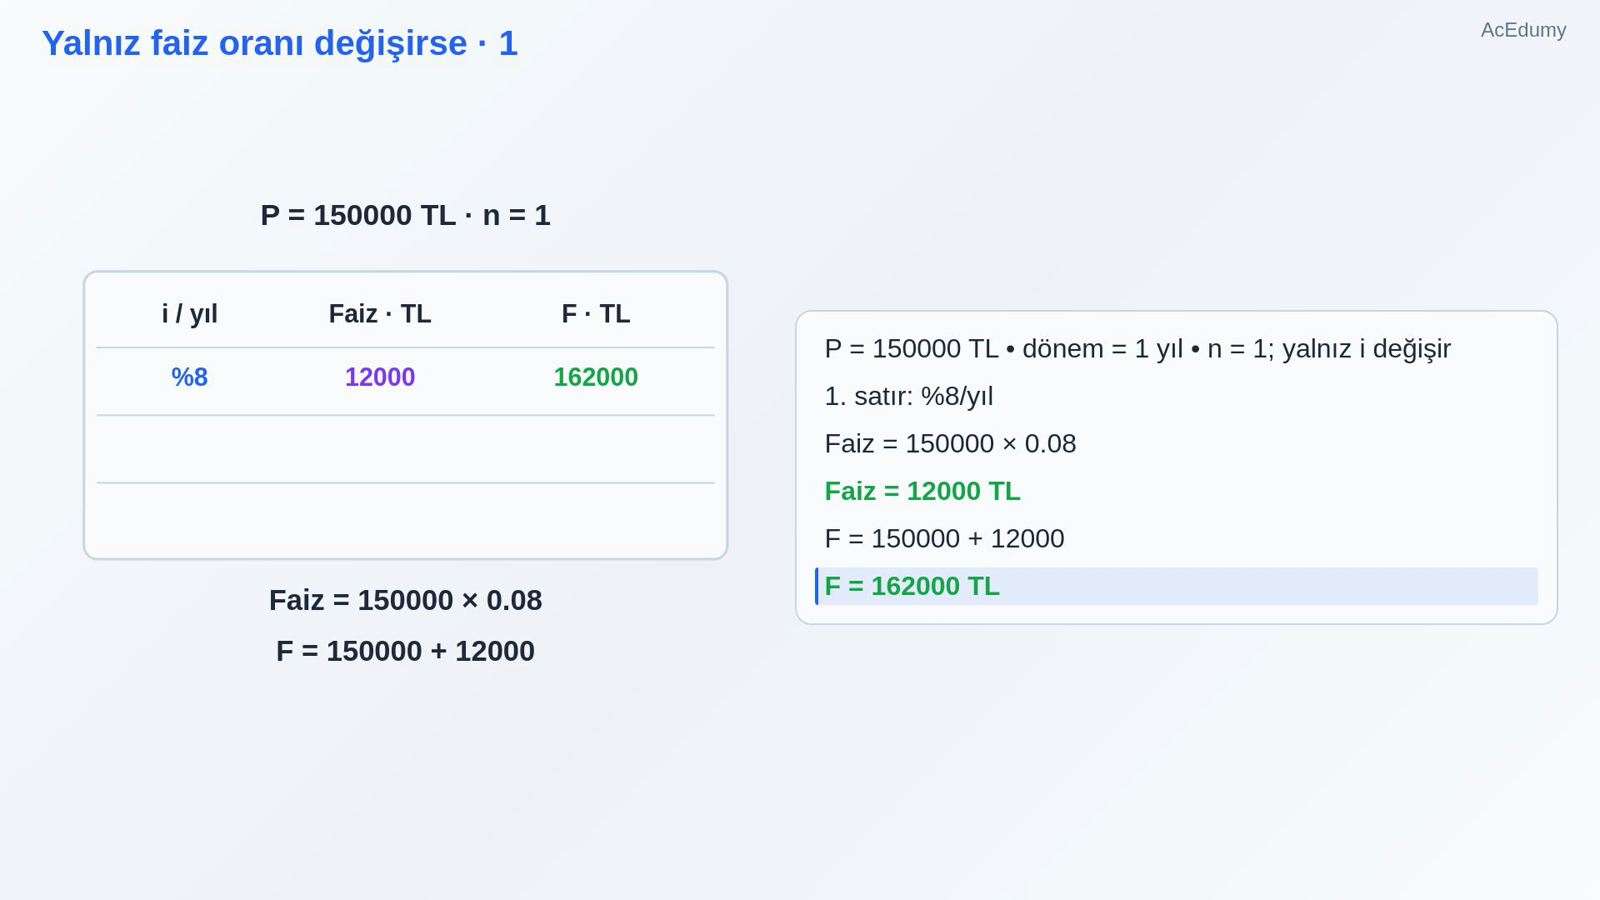
Kaynak dersin bu bölümündeki son görünüm. Bir şeyi değiştirip etkisini görelim.Krediye dönüyoruz; anapara ve süre sabit, yalnız yıllık oran değişiyor.İlk satırda oran yüzde sekiz.Faiz için yüz elli bini sıfır nokta sıfır sekizle çarp.Faiz on iki bin lira olur.Anaparaya bunu ekle; geri ödeme yüz altmış iki bin liradır.Sesli anlatım metni
Bir şeyi değiştirip etkisini görelim. Krediye dönüyoruz; anapara ve süre sabit, yalnız yıllık oran değişiyor. İlk satırda oran yüzde sekiz. Faiz için yüz elli bini sıfır nokta sıfır sekizle çarp. Faiz on iki bin lira olur. Anaparaya bunu ekle; geri ödeme yüz altmış iki bin liradır.
13. Yalnız faiz oranı değişirse · 3
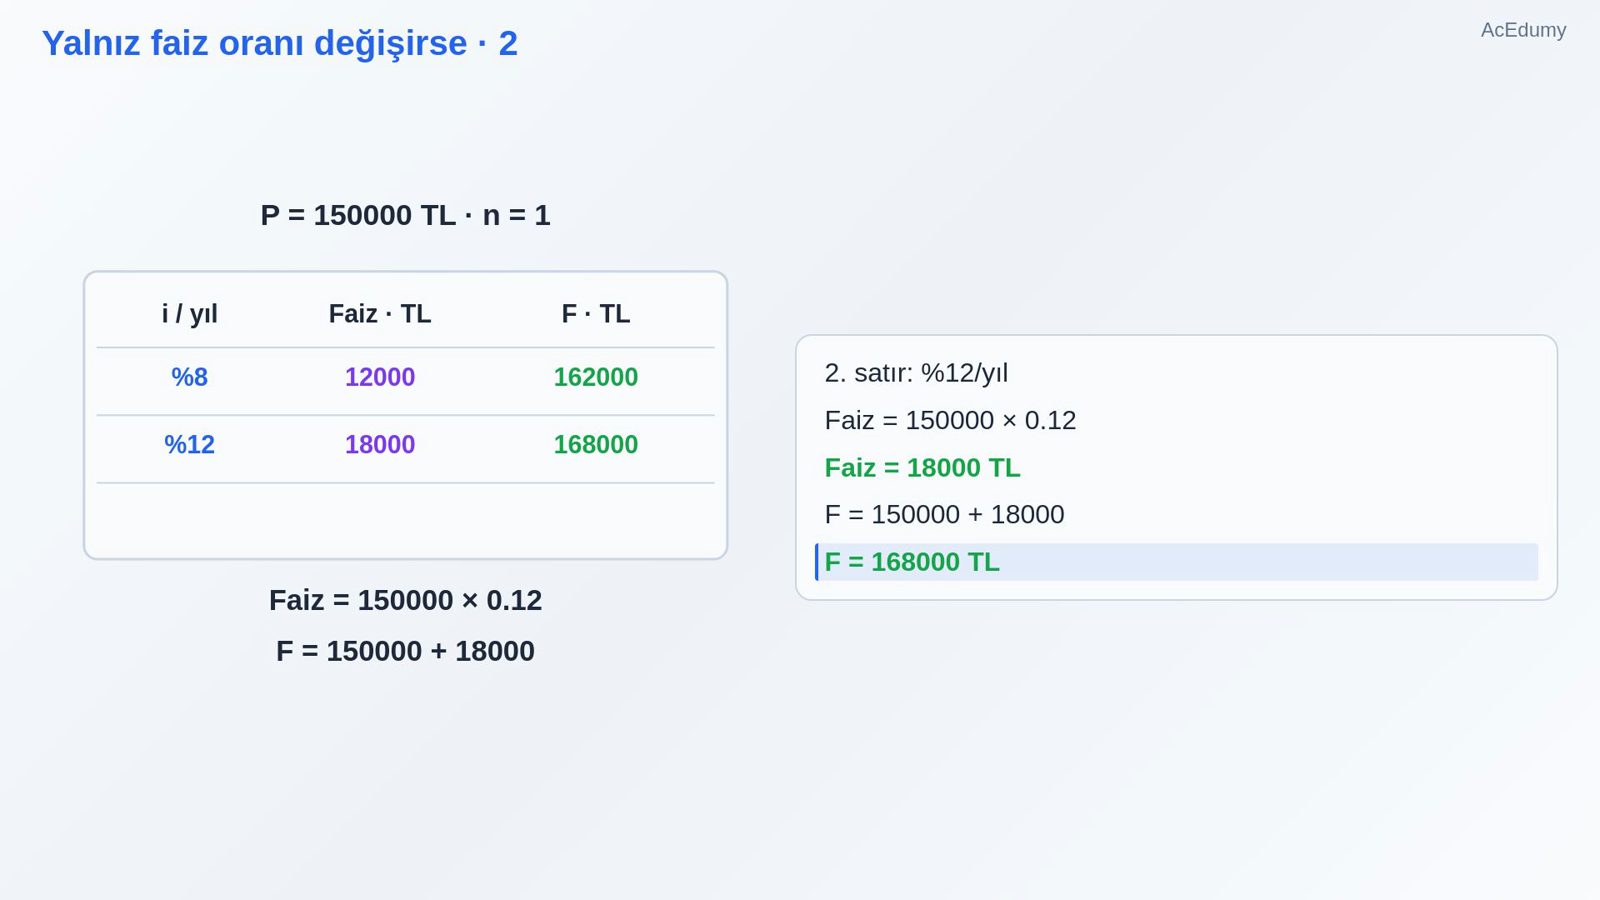
Kaynak dersin bu bölümündeki son görünüm. İkinci satırda oran yüzde on iki.Aynı anaparayı sıfır nokta on ikiyle çarp.Faiz on sekiz bin lira olur.Bunu başlangıç tutarına ekle; geri ödeme yüz altmış sekiz bin liradır.Sesli anlatım metni
İkinci satırda oran yüzde on iki. Aynı anaparayı sıfır nokta on ikiyle çarp. Faiz on sekiz bin lira olur. Bunu başlangıç tutarına ekle; geri ödeme yüz altmış sekiz bin liradır.
14. Yalnız faiz oranı değişirse · 3
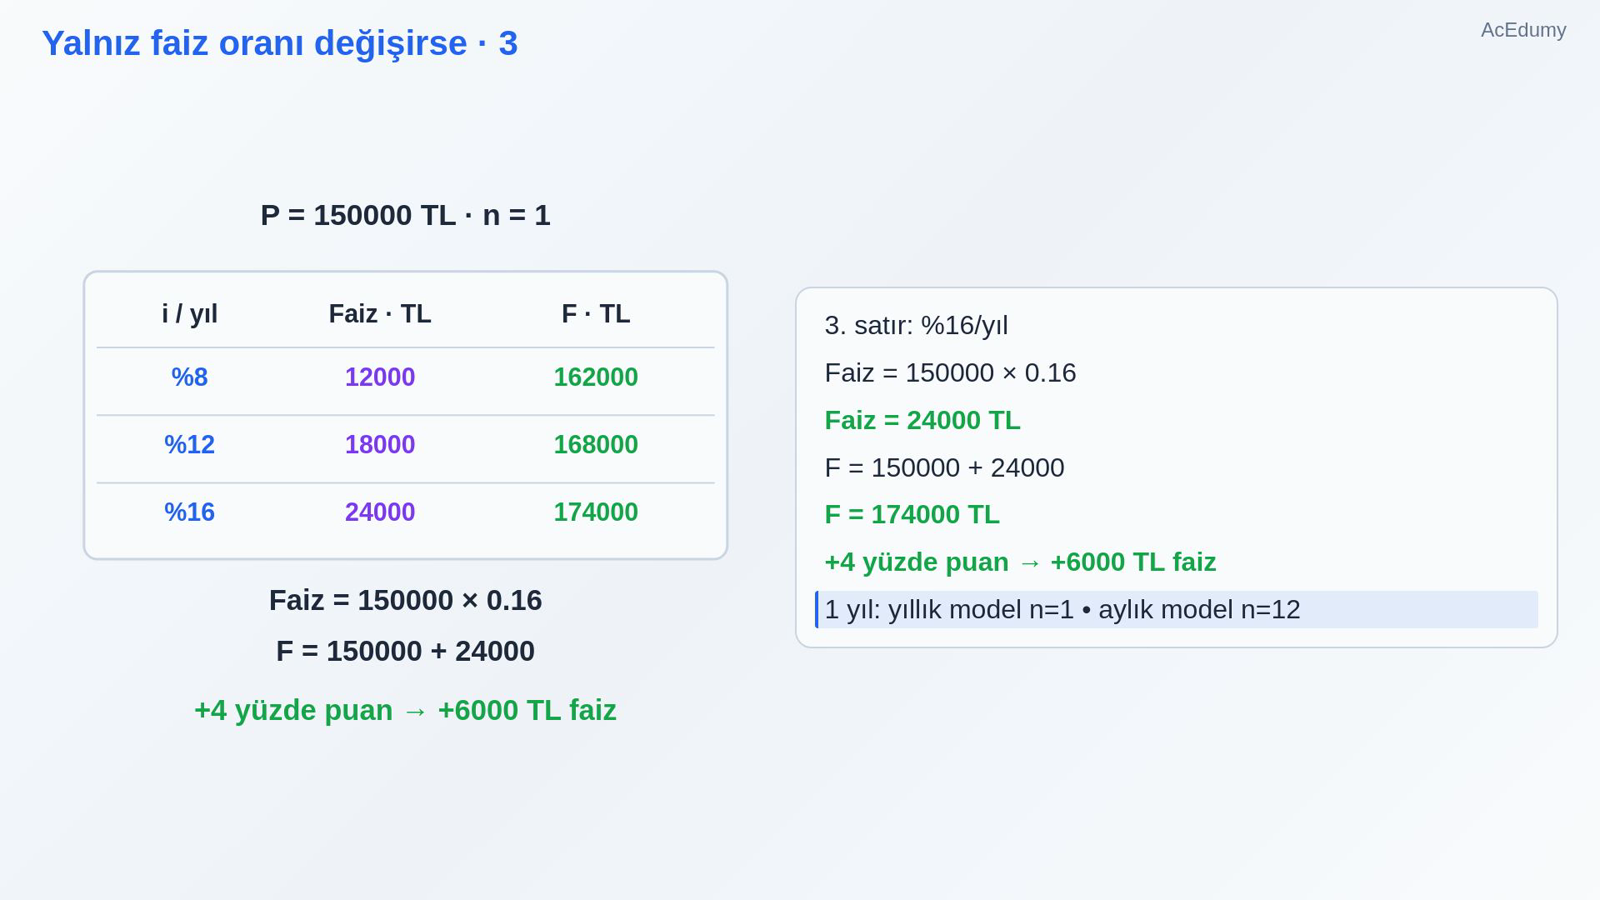
Kaynak dersin bu bölümündeki son görünüm. 3. satır: %16/yılFaiz = 150000 × 0.16Faiz = 24000 TLF = 174000 TL+4 yüzde puan → +6000 TL faiz1 yıl: yıllık model n=1 • aylık model n=12Sesli anlatım metni
Üçüncü satırda oran yüzde on altı. Yüz elli bini sıfır nokta on altıyla çarp. Faiz yirmi dört bin lira olur. Bunu anaparaya ekliyoruz. Toplam geri ödeme yüz yetmiş dört bin liradır. Oran dört yüzde puan arttığında, faiz altı bin lira artıyor. Bu örnekte ilişki doğrusal, çünkü süre yalnız bir dönem. Bir de zaman birimini denetle: Bir yılın dönem sayısı yıllık modelde bir, aylık modelde on ikidir. Dönem sayısını değiştirip aynı oranı kullanamayız. Aylık ve yıllık oranların dönüşümünü ayrı bir derste ele alacağız.
15. Üç klasik hata
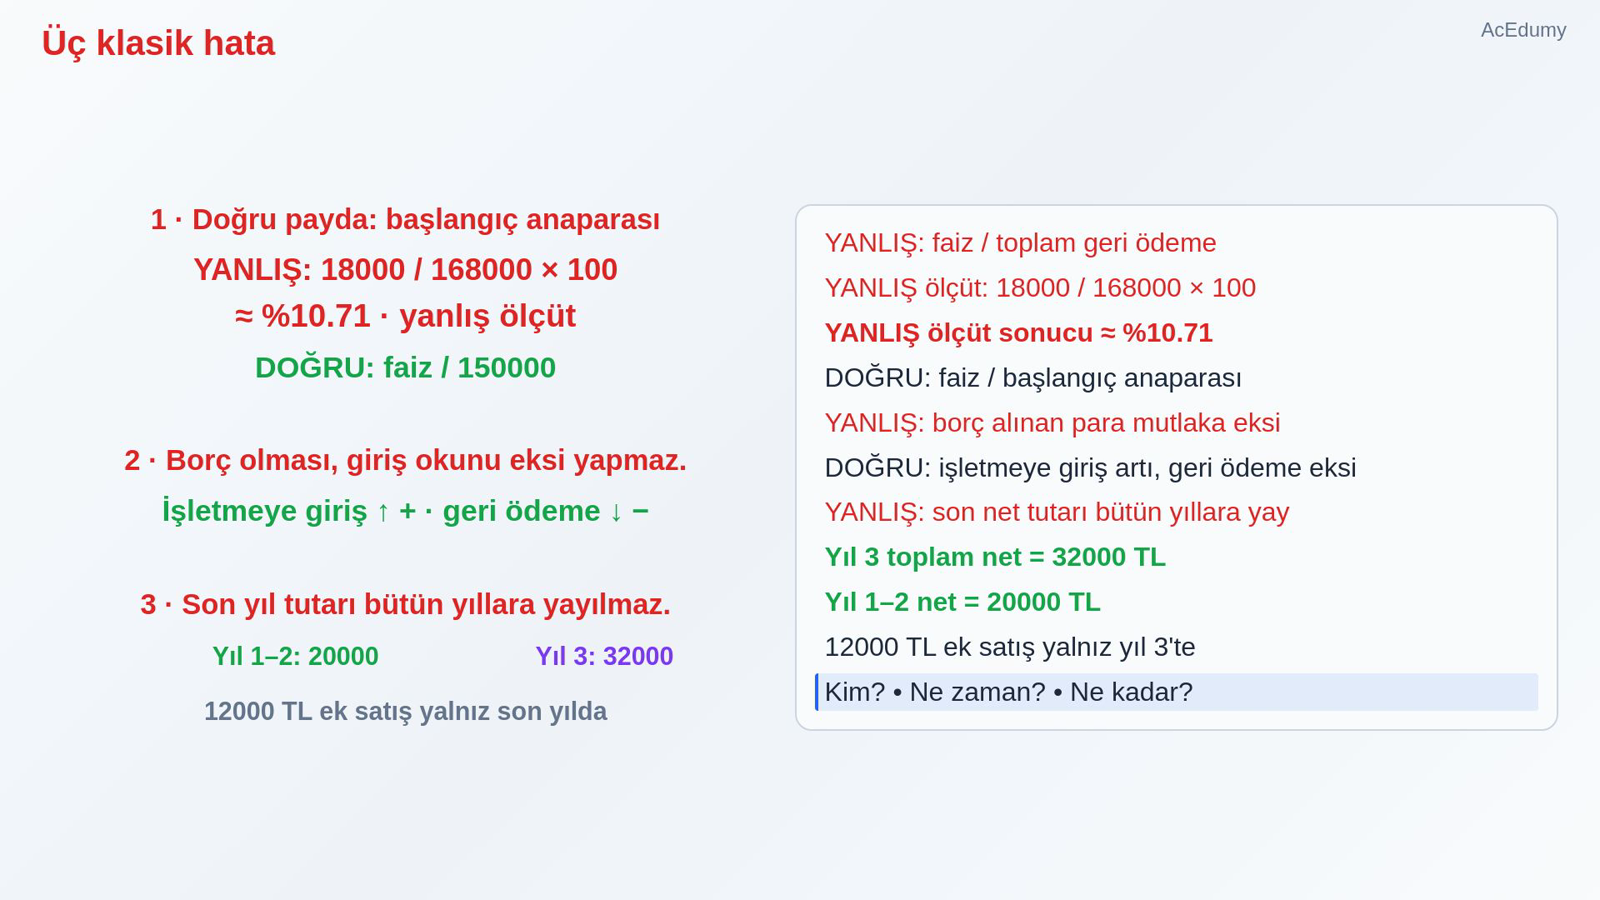
Kaynak dersin bu bölümündeki son görünüm. YANLIŞ: faiz / toplam geri ödemeYANLIŞ ölçüt: 18000 / 168000 × 100YANLIŞ ölçüt sonucu ≈ %10.71DOĞRU: faiz / başlangıç anaparasıYANLIŞ: borç alınan para mutlaka eksiDOĞRU: işletmeye giriş artı, geri ödeme eksiYANLIŞ: son net tutarı bütün yıllara yayYıl 3 toplam net = 32000 TLYıl 1–2 net = 20000 TL12000 TL ek satış yalnız yıl 3'teKim? • Ne zaman? • Ne kadar?Sesli anlatım metni
Üç klasik hatayı ayıralım. Birincisi, faiz oranını hesaplarken faizi geri ödeme tutarına bölmek. On sekiz bini yüz altmış sekiz bine bölersen yaklaşık yüzde on nokta yetmiş bir bulursun. Bu, başlangıçtaki paranın kazancını ölçmez. Doğru payda, yüz elli bin liralık anaparadır. İkincisi, borç aldığın parayı sırf borç olduğu için eksi çizmek. İşletmenin cebine girdiği anda artıdır; geri ödendiği anda eksidir. Kredi borcu ile nakit girişinin işaretini birbirine karıştırma. Üçüncüsü, son yılın toplamını bütün yıllara eşit ödeme gibi yaymak. Ölçüm modülünün son neti otuz iki bin lira, ama ilk iki yıl yirmişer bin liradır. Aradaki on iki bin, yalnız son yıldaki satıştan gelir. Bu yüzden temel eşit seri ve ek satış ayrı çizilir. Doğru bir diyagram için üç soruyu tekrar et: Kimin cebindeyiz, para ne zaman hareket ediyor, o anda ne kadar hareket ediyor?
16. Diyagram hesabın başlangıcıdır
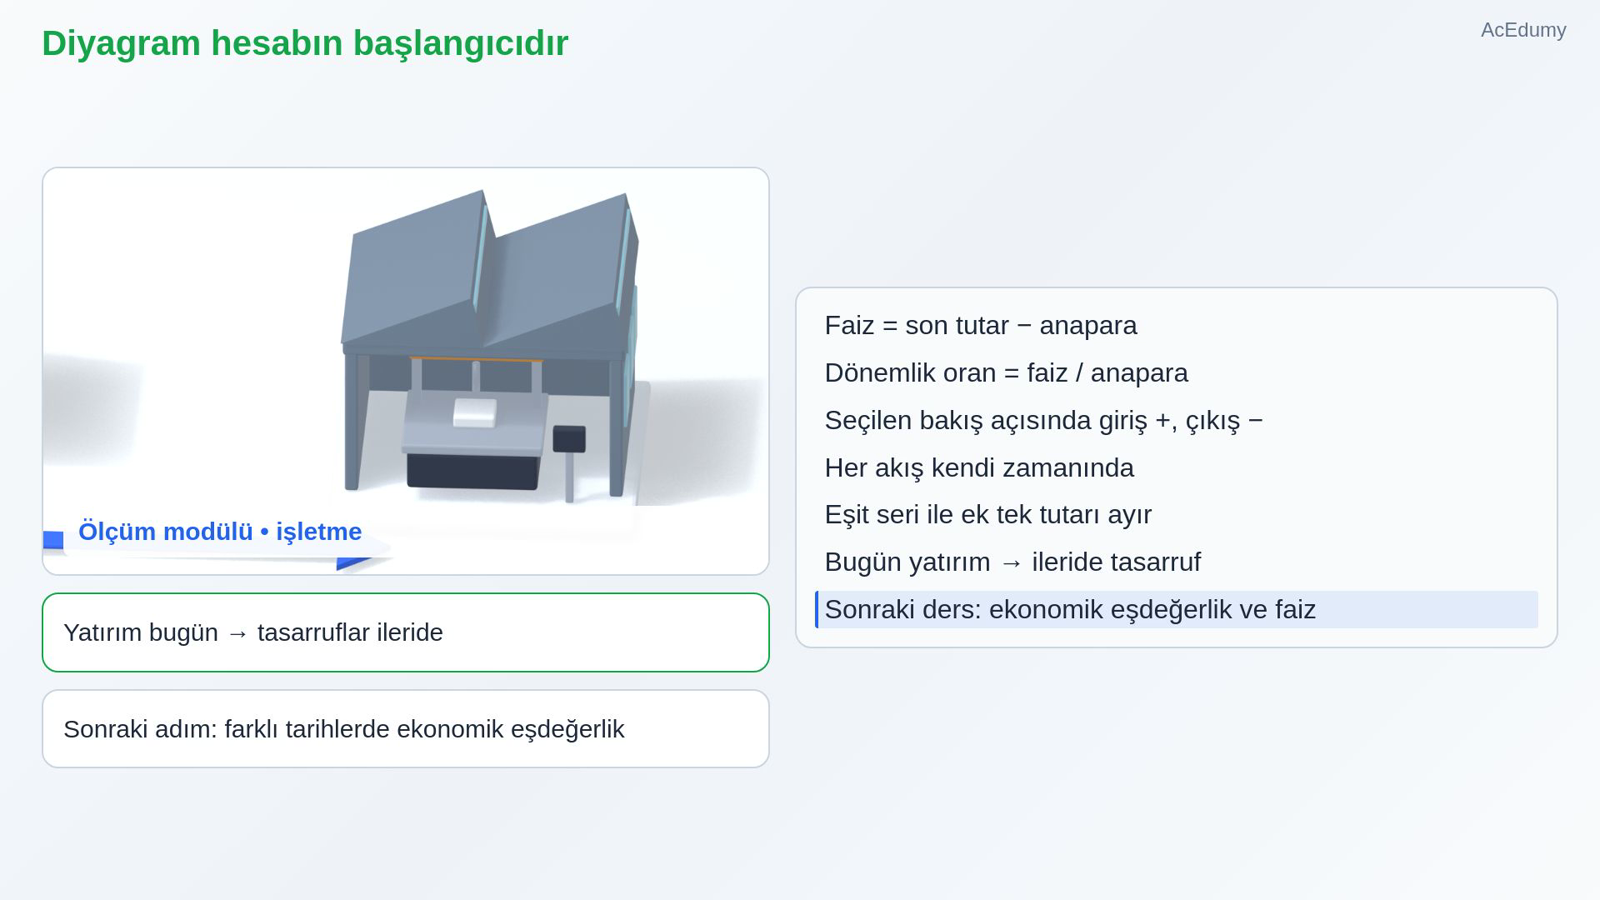
Kaynak dersin bu bölümündeki son görünüm. Faiz = son tutar − anaparaDönemlik oran = faiz / anaparaSeçilen bakış açısında giriş +, çıkış −Her akış kendi zamanındaEşit seri ile ek tek tutarı ayırBugün yatırım → ileride tasarrufSonraki ders: ekonomik eşdeğerlik ve faizSesli anlatım metni
Bugün iki işi yapabilir hâle geldik. Bir dönemlik kredide, son tutardan anaparayı çıkararak faiz miktarını buluyoruz. Sonra bu faizi başlangıçtaki paraya bölüp yüzdeye çevirerek dönemlik oranı hesaplıyoruz. Diyagram kurarken de önce bakış açısını seçiyoruz; girişleri yukarı, çıkışları aşağı çiziyoruz. Her oku gerçekleştiği zamana koyuyoruz. Aynı andaki giriş ile gideri netleştirebiliriz; eşit seriyle sonradan gelen tek tutarı ise ayrı tutarız. Fabrikadaki ölçüm modülüne son kez bak: Yatırım bugün, tasarruflar ileride. Bu tarihler rastgele konulmuş etiketler değil, hesabın parçası. Gelecek derste paranın zaman değerini kullanıp farklı tarihlerdeki tutarların nasıl eşdeğer olabileceğini göreceğiz. Bugünkü çizelgeler, o hesabın yol haritası olacak.
Kaynak video: Faiz ve nakit akış diyagramı (9:14)